Hoffnung ist keine Strategie
Warum Refinanzierungsdruck nicht automatisch zum Verkauf führen muss
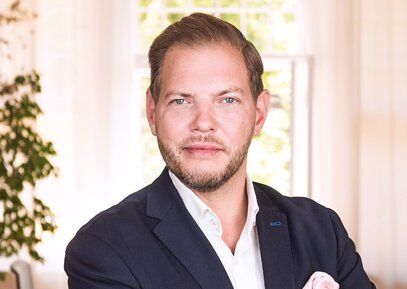
Die nächste Refinanzierungsrunde zwingt viele Eigentümer zu neuen Entscheidungen. Richard Pail hat dazu im Investment-Special der DIEAG Innovation Talks mit Bodo Rambaum von der IKB über Refinanzierungsdruck und Kapitaldienstfähigkeit sowie mit Lukas Hochedlinger von Christie & Co über Verkaufsentscheidungen, Käuferlogik und Stranded Assets gesprochen. Im Interview ordnet er die Expertenmeinungen ein und spricht darüber, inwiefern zusätzliches Kapital noch Wert schafft – und wann ein Exit vernünftiger ist.
The Property Post (TPP): Herr Pail, eine große Zahl von Immobilienfinanzierungen läuft in den kommenden Jahren aus. Wird Refinanzierung damit zu einem der entscheidenden Themen für den Transaktionsmarkt?
Richard Pail (RP): Ja, aber eine Refinanzierung ist heute eben nicht einfach der Austausch eines alten Kredits gegen einen neuen. Viele Projekte wurden unter völlig anderen Zins-, Kosten- und Bewertungsbedingungen kalkuliert. Wenn eine Finanzierung ausläuft, muss ich mir deshalb die Investition praktisch noch einmal neu ansehen: Stimmen die Einnahmen noch? Welcher CapEx steht an? Trägt das Objekt die heutige Zinslast? Und gibt es für das Produkt weiterhin eine belastbare Perspektive? Damit wird aus einer Anschlussfinanzierung de facto eine neue Investitionsentscheidung. Nicht jede Fälligkeit ist ein Problem. Schwierig wird es dort, wo mehrere Annahmen des ursprünglichen Business Case nicht mehr funktionieren.
TPP: Wann ist es sinnvoller zu verkaufen, statt weiter zu refinanzieren?
RP: Wir stellen die Möglichkeiten sehr nüchtern nebeneinander: weiterhalten, zusätzlich investieren, repositionieren oder verkaufen. Eine neue Finanzierung kann möglich sein und trotzdem wirtschaftlich die falsche Entscheidung darstellen. Wenn ich weiteres Eigenkapital binde, muss das Asset dafür eine entsprechende Perspektive bieten. Gleichzeitig sollte man natürlich nicht aus einer Drucksituation heraus zu jedem Preis verkaufen. Entscheidend ist das Verhältnis von Ertragspotenzial, Risiko und Zeit. Dabei werden die Opportunitätskosten häufig unterschätzt. Kapital, das über Jahre nur eine frühere Bewertung stützt, steht für andere Investments nicht zur Verfügung. Irgendwann muss man sich deshalb auch die unangenehme Frage stellen, ob man gutes Geld noch weiter einem schlechten Investment hinterherwirft.
TPP: Woran erkennen Sie, ob zusätzliches Kapital noch sinnvoll eingesetzt ist oder lediglich Zeit erkauft?
RP: Zeit zu kaufen ist nicht grundsätzlich falsch – sie muss aber einen Auftrag haben. Wenn eine Verlängerung mir ermöglicht, einen neuen Mieter zu gewinnen, Cashflows zu verbessern, eine Fertigstellung zu erreichen oder das Objekt neu zu positionieren, kann das absolut sinnvoll sein. Dann verändert sich die wirtschaftliche Ausgangslage tatsächlich. Wenn dagegen nur darauf gewartet wird, dass Bewertungen oder Marktpreise irgendwann wieder steigen, ist mir das zu wenig. Auch frisches Eigenkapital sollte einen Mehrwert schaffen. Es reicht nicht, damit lediglich eine alte Bewertung zu konservieren. Im Extremfall muss man dann auch einen disziplinierten Verkauf akzeptieren, selbst wenn dabei alle Beteiligten Abschläge hinnehmen.
TPP: Bedeutet die Refinanzierungswelle zugleich, dass für Investoren neue Einstiegschancen entstehen?
RP: Ja, aber ich würde weniger nach Assetklassen als nach lösbaren Problemen suchen. Interessant kann beispielsweise ein noch nicht fertiggestelltes Projekt sein, wenn die Fertigstellung kalkulierbar ist. Oder eine Immobilie, deren bisherige Nutzung nicht mehr funktioniert, für die sich aber eine belastbare alternative Nutzung entwickeln lässt. Kritisch wird es dort, wo die Nachfrage am Standort fehlt, Genehmigungen unsicher sind oder Bauzustand und Fertigstellungskosten nicht seriös eingeschätzt werden können. Dann ist der vermeintlich günstige Kaufpreis schnell der kleinste Teil des Problems. Ein günstiger Einstieg macht noch keine günstige Immobilie. Entscheidend ist, ob ich einen klaren Weg zur Stabilisierung und später auch einen realistischen Käuferkreis sehe.
TPP: Hat sich damit auch die Investmentlogik gegenüber dem vergangenen Zyklus verändert?
RP: Sehr deutlich. In den Jahren kontinuierlicher Aufwertung konnten steigende Marktwerte auch Schwächen im Businessplan überdecken. Darauf kann heute niemand mehr setzen. Eine Rendite, die im Wesentlichen aus vergangenen oder erwarteten Aufwertungen kommt, reicht nicht. Das Produkt selbst muss funktionieren: technisch beherrschbar, mit stabilen Erträgen und möglichst auch einer Drittverwendungsfähigkeit. Gerade bei Betreiberimmobilien ist außerdem entscheidend, wie belastbar der Mieter oder Pächter über die gesamte Laufzeit ist. Und wir denken den späteren Käufer heute wieder wesentlich früher mit. Ein Asset kann operativ funktionieren und trotzdem schwer verkäuflich sein, wenn Größe, Nutzung oder Risikoprofil den Käuferkreis zu stark einschränken. Gute Investments brauchen nicht drei glückliche Zufälle hintereinander.
TPP: Die Diskussion über Refinanzierung führt zwangsläufig auch zu Stranded Assets. Wann kann eine problematische Immobilie wieder investierbar werden?
RP: Für mich ist die entscheidende Frage: Was ist nach der Investition besser als vorher? Wenn ich durch Modernisierung, einen neuen Nutzer, einen Betreiberwechsel oder eine andere Nutzung nachhaltig höhere beziehungsweise stabilere Cashflows erzielen und das Objekt wieder für einen breiteren Markt interessant machen kann, besteht eine echte Repositionierungschance. Wir haben selbst erlebt, dass aus einer ursprünglich als Büro konzipierten Entwicklung durch eine Umnutzung zu Hotel und Serviced Apartments wieder ein wirtschaftlich funktionierendes Produkt werden konnte. Aber nicht jede technisch mögliche Lösung ist auch ökonomisch sinnvoll. Bei manchen Assets ist nicht das Gebäude selbst am Ende, sondern lediglich das bisherige Nutzungskonzept. Genau diese Unterscheidung wird für Investoren in den kommenden Jahren entscheidend sein.
TPP: Was ist die wichtigste Lehre für Eigentümer und Investoren angesichts der bevorstehenden Refinanzierungen?
RP: Nicht die Finanzierung an sich sollte das Ziel sein, sondern die wirtschaftliche Zukunft des Assets. Kapitaldienstfähigkeit, Cashflow, CapEx, Drittverwendung und der spätere Käufermarkt müssen gemeinsam betrachtet werden. Manchmal ist die richtige Antwort eine Prolongation, manchmal zusätzliches Eigenkapital, manchmal eine Repositionierung – und manchmal eben auch der Verkauf. Entscheidend ist, diese Optionen früh und ohne Prinzip Hoffnung gegeneinander abzuwägen. Die kommenden Jahre werden sicher noch Bereinigungen bringen. Gleichzeitig entstehen genau daraus Chancen für diejenigen, die Immobilien wirklich verstehen und gemeinsam mit guten Kapital- und Finanzierungspartnern Lösungen entwickeln können.
TPP: Vielen Dank für das Gespräch.
Hinweis und weitere Insights:
Die Einschätzungen basieren auf zwei Gesprächen aus dem Investment-Special der DIEAG Innovation Talks. Richard Pail diskutierte dort mit Bodo Rambaum von der IKB über Refinanzierungsdruck, Kapitaldienstfähigkeit und den Umgang mit problematischen Finanzierungen sowie mit Lukas Hochedlinger von Christie & Co über Verkaufsentscheidungen, Repositionierung, internationale Käufer und die Frage, wann aus Refinanzierungsdruck tatsächlich eine Transaktion wird.
Alle Experten-Talks auf Spotify anhören: https://open.spotify.com/show/0LVzkMEXDdfEmCN88ngmqc
Die Nutzungsrechte wurden The Property Post zur Verfügung gestellt von DIEAG
Erstveröffentlichung: The Property Post