Kapital braucht Klarheit
Wie sich Finanzierung und Preisfindung im neuen Marktzyklus neu austarieren.
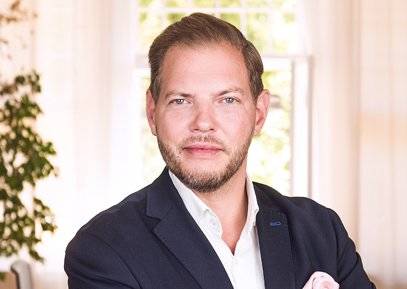
Kapital ist wieder verfügbar, doch Finanzierungen und Transaktionen bleiben hochselektiv. Richard Pail hat im Investment-Special der DIEAG Innovation Talks mit Hanno Kowalski von der FAP Group und Markus Gabriel von Angermann Investment Advisory über Private Debt, Preisfindung und neue Transaktionslogiken gesprochen. Im Interview ordnet er ein, was Projekte heute tatsächlich investierbar macht.
The Property Post (TPP): Herr Pail, im Immobilienmarkt ist wieder Kapital vorhanden, gleichzeitig bleiben viele Transaktionen aus. Was fehlt?
Richard Pail (RP): Vor allem müssen Preis und Risiko wieder zusammenfinden. Kapital ist grundsätzlich vorhanden, aber Investoren und Finanzierer prüfen heute deutlich genauer, ob die wirtschaftlichen Annahmen eines Projekts belastbar sind. Gleichzeitig fehlen uns in vielen Segmenten ausreichend Vergleichstransaktionen, an denen sich Preise verlässlich ablesen lassen. Dadurch dauert die Preisfindung länger. Hinzu kommt, dass sich die Erwartungen von Käufern und Verkäufern noch nicht überall angeglichen haben. Aus meiner Sicht sehen wir zwar bereits realistischere Angebote als noch vor ein oder zwei Jahren. Aber wir sind noch mitten in diesem Anpassungsprozess.
TPP: Wie bestimmen Sie heute einen realistischen Einstandspreis, wenn belastbare Vergleichstransaktionen fehlen?
RP: Für uns als Projektentwickler ist entscheidend, welche Kosten für Planung, Bau und Finanzierung entstehen, welchen realistischen Cashflow oder Exit wir ansetzen können und welche Rendite das Projekt erwirtschaften muss. Den Einstandspreis bestimmen wir nicht nur heute, sondern auch wie in der Vergangenheit über den Residualwert. Hier jedoch mit dem Unterschied, dass mangels an Vergleichstransaktionen nicht nur auf den Exit, sondern vielmehr darauf geachtet werden muss, ob das Projekt auch als Bestandsobjekt mit laufendem Cash-Flow für eine Anschlussfinanzierung mit entsprechender Kapitaldienstfähigkeit geeignet ist. Daraus resultiert, welcher Preis zu Beginn überhaupt für ein Grundstück oder eine Immobilie bezahlt werden kann. Der aufgerufene Preis ist zunächst einmal die Erwartung des Verkäufers – ob daraus ein Marktpreis wird, entscheidet die Wirtschaftlichkeit. Gerade weil sich Bau-, Planungs- und Finanzierungskosten nur begrenzt beeinflussen lassen, ist der Einstandspreis in einer Welt ohne laufende Aufwertungen wieder zu einem der wesentlichen Hebel geworden.
TPP: Welche Rolle spielt Private Debt in dieser neuen Markt- und Finanzierungslogik?
RP: Private Debt hat sich als eigenständiger Baustein etabliert. Entscheidend ist aber, welches Kapital zu welcher Projektphase passt. In einer frühen Entwicklung bestehen noch Planungs-, Genehmigungs-, Baukosten- oder Vermietungsrisiken, die klassische Banken häufig nicht oder nur eingeschränkt übernehmen können. Alternative Finanzierer können an dieser Stelle flexibler agieren und mehr Risiko übernehmen. Wenn ein Projekt später eine Baugenehmigung, belastbare Baukosten und idealerweise bereits Vermietung vorweisen kann, kommt wiederum die Bank stärker ins Spiel. Deshalb sehe ich Bank und Private Debt nicht zwingend als Entweder-oder. Es sind unterschiedliche Kapitalquellen für unterschiedliche Risikophasen.
TPP: Alternatives Kapital ist allerdings deutlich teurer. Wann ist dieser Preis noch vertretbar?
RP: Wenn das Kapital einen klaren wirtschaftlichen Mehrwert schafft. Höhere Finanzierungskosten können sinnvoll sein, wenn dadurch beispielsweise ein Grundstück erworben und Baurecht geschaffen werden kann – somit eine konkrete Wertschöpfung generiert wird. Auch Geschwindigkeit kann einen Wert haben, weil alternative Finanzierer häufig deutlich schneller entscheiden können als klassische Banken. Die Rechnung bleibt trotzdem eindeutig: Der zusätzliche Nutzen muss größer sein als die Finanzierungskosten. Neues Kapital darf nicht dazu dienen, ein strukturell schwaches Projekt lediglich länger am Leben zu halten.
TPP: Hat sich damit auch verändert, wie Investoren und Finanzierer auf den Exit eines Projekts schauen?
RP: Ja, deutlich. In der Hochphase konnte man einen erheblichen Teil der Investmentlogik über erwartete Wertsteigerungen und spätere Verkaufspreise begründen. Heute wird wesentlich genauer gefragt, ob das Projekt auch bis dahin funktioniert. Kann die Immobilie aus ihren Einnahmen Zinsen bedienen? Sind die Mietannahmen realistisch? Was passiert, wenn der geplante Verkauf später erfolgt? In unseren Gesprächen wurde auch deutlich, dass alternative Finanzierer ebenfalls nicht mehr nur auf den Exit blicken, sondern auch das Projekt und seine Kapitaldienstfähigkeit nach Fertigstellung im Vordergrund steht. Für uns als Projektentwickler gewinnt der laufende Cashflow im Hinblick auf einen derzeit stagnierenden Transaktionsmarkt ebenfalls mehr an Bedeutung als noch zur Boom-Phase des Immobilienzyklus im Jahr 2019/2020. Das halte ich grundsätzlich für eine gesunde Entwicklung: Der Businessplan muss aus der Immobilie heraus funktionieren und nicht aus der Hoffnung auf den nächsten Marktaufschwung.
TPP: Was muss ein Projekt heute mitbringen, damit es finanzierbar und zugleich transaktionsfähig ist?
RP: Zunächst ein Produkt, das wirtschaftlich und am jeweiligen Standort funktioniert. Darüber hinaus ist die Qualität der Vorbereitung ein wesentlicher Bestandteil im laufenden Transaktionsprozess. Investoren sowie Kapitalgeber und Finanzierer benötigen früh belastbare Informationen zu Baurecht, Kosten, etwaigen Mietverträgen, technischen Themen und zur weiteren Projektentwicklung. Ein gut strukturierter Datenraum und vollständige, prüfbare Unterlagen können einen Transaktionsprozess erheblich beschleunigen. Bei den Nutzungen bleibt Wohnen für uns aufgrund des strukturellen Bedarfs besonders relevant. Gleichzeitig sehen wir großes Potenzial bei Rechenzentren und der dazugehörigen Infrastruktur.
TPP: Was ist für Sie die wichtigste Erkenntnis für Investoren und Projektentwickler im aktuellen Markt?
RP: Kapital löst prinzipiell kein strukturelles Problem in der Projektentwicklung. Entscheidend ist, dass der Einstandspreis stimmt, die Finanzierungsstruktur zur jeweiligen Projektphase - und zusätzliches alternatives Kapital einen nachvollziehbaren Wertschöpfungsschritt ermöglicht. Gleichzeitig müssen Projekte wieder stärker aus ihrer eigenen wirtschaftlichen Logik heraus überzeugen. Ich glaube, dass wir dadurch auch wieder mehr Transaktionen sehen werden. Ein Teil dieser Bewegung wird allerdings aus der weiteren Marktbereinigung kommen, wenn Refinanzierungen auslaufen und Preise neu justiert werden müssen. Für mich wäre das kein Rückschritt, sondern ein wichtiger Schritt hin zu einem normalen Markt mit realistischen Preisen, bei dem Immobilieninvestments wieder über die eigene wirtschaftliche Qualität den entsprechenden Ausschlag geben.
TPP: Vielen Dank für das Gespräch.
Hinweis und weitere Insights:
Die Einschätzungen basieren auf zwei Gesprächen aus dem Investment-Special der DIEAG Innovation Talks. Richard Pail diskutierte dort mit Hanno Kowalski, Managing Partner der FAP Group, über Private Debt und die passende Kapitalstruktur für unterschiedliche Projektphasen sowie mit Markus Gabriel, Vorstand der Angermann Investment Advisory AG, über Preisfindung, Transaktionsfähigkeit und die Perspektiven des Investmentmarktes.
Die Nutzungsrechte wurden The Property Post zur Verfügung gestellt von DIEAG
Erstveröffentlichung: The Property Post, September 2026