Deutschlands Innenstädte
Einzelhandel bleibt der wichtigste Besuchermagnet
Erscheinungstermin: September 2026
Herausgeber: CIMA Beratung + Management
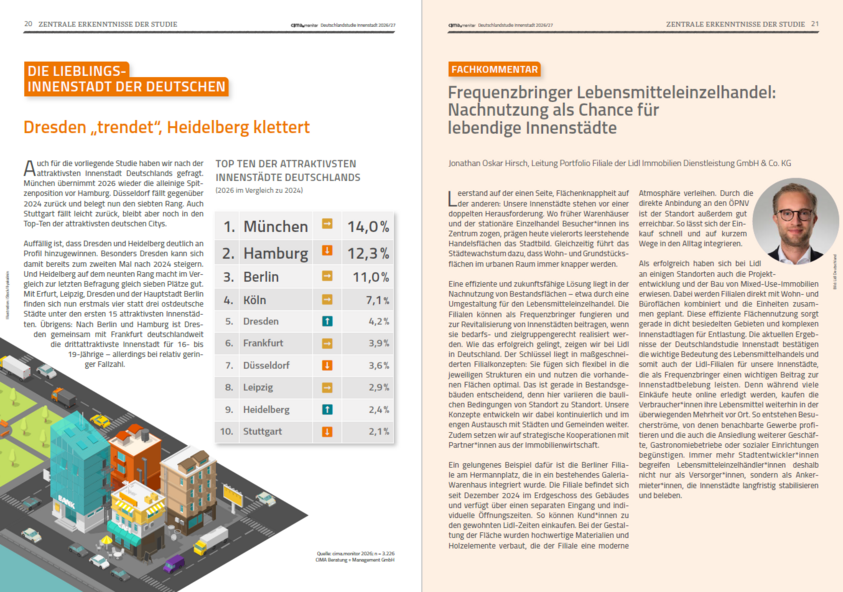
Der Strukturwandel im Einzelhandel und veränderte Alltagsgewohnheiten verschieben die Anforderungen an deutsche Innenstädte. Für Eigentümer, Investoren und Projektentwickler stellt sich damit die Frage, welche Nutzungen künftig Besucher anziehen und Standorte stärken. Neben dem Handel rücken Wohnen, Gesundheitsangebote und die Qualität öffentlicher Räume in den Mittelpunkt. Die „Deutschlandstudie Innenstadt 2026/27“ der CIMA Beratung + Management untersucht, wie Menschen ihre Innenstadt wahrnehmen, nutzen und bewerten. Die in Zusammenarbeit mit der Bundesvereinigung City- und Stadtmarketing Deutschland und dem Handelsverband Deutschland entstandene Untersuchung basiert auf einer bevölkerungsrepräsentativen Onlinebefragung von rund 5.000 Personen ab 16 Jahren im Mai und Juni 2026 und ermöglicht Vergleiche mit den Erhebungen von 2022 und 2024.
Die Bindung an die Innenstadt nimmt wieder zu
Deutsche Innenstädte werden wieder häufiger besucht und positiver bewertet. Der Anteil der Befragten, die mindestens einmal wöchentlich in die Innenstadt kommen, ist gegenüber 2024 um rund zwölf Prozentpunkte gestiegen. Zugleich bewerten 44,2 Prozent der Befragten ihre Innenstadt mit der Schulnote „gut“ oder „sehr gut“, nach 31,7 Prozent im Jahr 2022. Insgesamt wollen 83,3 Prozent ihre Innenstadt künftig mindestens genauso häufig besuchen wie bisher. Der Saldo aus geplanten häufigeren und selteneren beziehungsweise ausbleibenden Besuchen bleibt mit minus 5,3 Prozentpunkten zwar negativ, fällt aber deutlich günstiger aus als 2024 mit minus 25,5 Prozentpunkten.
Das Wohnungsangebot ist die größte Schwachstelle
Mit der Durchschnittsnote 3,75 erhält das innerstädtische Wohnungsangebot die schlechteste Bewertung aller abgefragten Angebotsbereiche. In Westdeutschland fällt das Urteil mit 3,81 kritischer aus als in Ostdeutschland mit 3,40. Auch Angebote für Jugendliche und Senioren bleiben mit den Noten 3,43 beziehungsweise 3,32 hinter den klassischen Innenstadtfunktionen zurück. Daraus ergibt sich für die Immobilienwirtschaft ein Ansatzpunkt für Wohnkonzepte und Quartiersentwicklungen, die unterschiedliche Generationen berücksichtigen. Mehr bedarfsgerechter Wohnraum kann zugleich dazu beitragen, Zentren über die Geschäftsöffnungszeiten hinaus zu beleben.
Einzelhandel bleibt der wichtigste Besuchsmagnet
Trotz des Wandels der Innenstadtfunktionen bleibt der Einzelhandel der zentrale Frequenzbringer. 65,6 Prozent der Befragten nennen Shopping und Einkaufen als einen ihrer üblichen Besuchszwecke. Bei den gewünschten Sortimenten führen Nahrungs- und Genussmittel mit 72,3 Prozent vor Gesundheit, Körperpflege und Drogeriewaren mit 70,4 Prozent sowie Bekleidung mit 66,4 Prozent. Während die Bedeutung der meisten Warengruppen gegenüber den früheren Erhebungen zurückgeht, bleibt die Bewertung von Lebensmitteln zwischen 2024 und 2026 stabil. Für die Vermietung innerstädtischer Handelsflächen spricht dies dafür, Nahversorgung als tragenden Bestandteil des Branchenmixes zu berücksichtigen.
Begegnung und Dienstleistungen erweitern den Nutzungsmix
Neben dem Einkauf gewinnen Besuchsanlässe an Gewicht, die Aufenthalt und soziale Begegnung verbinden. Der Anteil der Befragten, die Stadtbummel und Treffen mit anderen als Hauptbesuchsgrund nennen, steigt von 12,1 Prozent im Jahr 2024 auf 17,5 Prozent. Als regelmäßige Besuchszwecke erreichen Gastronomie und Cafés 45,0 Prozent, ärztliche Versorgung und Gesundheitsdienstleistungen 37,7 Prozent sowie sonstige Dienstleistungen 32,6 Prozent. Damit ergeben sich für Immobilienkonzepte mehrere sich ergänzende Nutzungen, die unterschiedliche Zielgruppen ansprechen. Eine entsprechende Mischung kann zusätzliche Besuchsanlässe schaffen und die Abhängigkeit eines Standorts von einzelnen Handelsangeboten verringern.
Kurze Wege stärken die Standortbindung
Für 51,3 Prozent der Befragten ist die Innenstadt in weniger als 15 Minuten erreichbar. Kurze Wege stehen in engem Zusammenhang mit häufigeren Besuchen und einer stärkeren Bindung an das eigene Zentrum. Der Anteil der Menschen, die überwiegend zu Fuß kommen, ist seit 2022 von 19,9 auf 27,3 Prozent gestiegen. Gleichzeitig bleibt das Auto mit 36,4 Prozent insgesamt das meistgenutzte Hauptverkehrsmittel und erreicht bei Bewohnern des ländlichen Raums 64,4 Prozent. Standort- und Mobilitätskonzepte müssen deshalb sowohl das unmittelbare Wohnumfeld als auch das jeweilige Einzugsgebiet berücksichtigen.
Aufenthaltsqualität entscheidet sich an der Grundausstattung
Sauberkeit, Sitzgelegenheiten, Grünflächen und Fußgängerfreundlichkeit erreichen als Kriterien hoher Aufenthaltsqualität Zustimmungswerte von rund 90 Prozent. Den größten konkreten Verbesserungsbedarf sehen die Befragten bei öffentlichen Toiletten, die 39,4 Prozent nennen. Es folgen das Stadtbild mit 30,8 Prozent sowie Mobilitätsbelange und Ordnung beziehungsweise Sicherheit mit jeweils 28,2 Prozent. Damit stehen für die Attraktivität eines Standorts vielfach grundlegende Alltagsqualitäten im Vordergrund. Für Eigentümer und Quartiersentwickler legt dies nahe, Erdgeschosszonen, Außenflächen und Übergänge zum öffentlichen Raum als zusammenhängendes Umfeld zu gestalten.
Sicherheit braucht Beleuchtung und übersichtliche Räume
Das Sicherheitsempfinden unterscheidet sich deutlich nach Tageszeit und konkretem Aufenthaltsort. Tagsüber fühlen sich 68,0 Prozent der Befragten sicher oder eher sicher, abends beziehungsweise nachts sind es nur 37,0 Prozent. Als problematisch gelten insbesondere Bahnhofsbereiche, der öffentliche Nahverkehr sowie Parks und Grünflächen. Bessere Beleuchtung ist mit 52,9 Prozent die am häufigsten gewünschte Maßnahme, vor zusätzlicher Videoüberwachung und mehr Polizeipräsenz. Für die Immobilien- und Quartiersentwicklung ergibt sich daraus ein konkreter Gestaltungsansatz über gut beleuchtete Wege, einsehbare Eingänge und die Vermeidung dunkler Rückbereiche.
Digitale Anwendungen müssen den Besuch erleichtern
Dem Einsatz künstlicher Intelligenz in ihrer Stadt stehen 39,1 Prozent der Befragten grundsätzlich offen gegenüber. Weitere 41,1 Prozent akzeptieren ihn unter Voraussetzungen wie Transparenz, Datenschutz und menschlicher Letztentscheidung, während 19,7 Prozent KI grundsätzlich ablehnen. Gefragt sind vor allem Anwendungen mit erkennbarem Alltagsnutzen, etwa digitale Mängelmelder, personalisierte Informationen oder eine intelligente Beleuchtungssteuerung. Für das Standort- und Quartiersmanagement liegt der Nutzen digitaler Angebote damit vor allem in einfacheren Abläufen und einem angenehmeren Aufenthalt. Die technische Ausstattung sollte sich entsprechend an konkreten Problemen der Nutzer orientieren.
City-Gutscheine können Frequenz und Verweildauer erhöhen
City-Gutscheine bieten einen Ansatz, Besucher stärker an lokale Angebote zu binden. Unter den Gutscheinnutzern berichten 68,5 Prozent, deshalb etwas oder deutlich häufiger in die Innenstadt zu kommen. 44,5 Prozent besuchen mehr Geschäfte und 37,3 Prozent verbringen mehr Zeit vor Ort, während lediglich 19,4 Prozent höhere Ausgaben angeben. Entscheidend für die Attraktivität ist ein breites Netzwerk, denn 60,6 Prozent erwarten eine Mischung aus lokalen Geschäften und Filialisten. Für Standortgemeinschaften und das Centermanagement liegt darin ein Instrument, unterschiedliche Betriebe zu vernetzen und zusätzliche Besuchsanlässe zu schaffen.