Die 5 % Studie 2026
Light Industrial bietet die höchsten Ertragspotenziale, Wohnen bleibt Stabilitätsanker
Erscheinungstermin: September 2026
Herausgeber: bulwiengesa
Das dauerhaft höhere Zinsniveau und gestiegene Anforderungen an die Gebäudequalität verändern die Rahmenbedingungen für Immobilieninvestitionen. Für Anleger stellt sich damit die Frage, welche Nutzungsarten und Standorte langfristig attraktive Erträge im Verhältnis zu ihren Risiken ermöglichen. Neben den Einstiegspreisen gewinnen Vermietungsperspektiven, Investitionsbedarf und die spätere Verkaufsfähigkeit an Bedeutung. Die im September veröffentlichte „5% Studie 2026 – Wo investieren sich noch lohnt“ der bulwiengesa GmbH untersucht die Renditepotenziale der wichtigsten Segmente des deutschen Immobilienmarktes. Sie beantwortet, wo Verzinsungen von fünf Prozent und mehr erreichbar sind, welche Risiken damit einhergehen und wie sich defensive von risikoreicheren Investments unterscheiden. Grundlage ist die modellierte interne Verzinsung (IRR) auf Objektebene über zehn Jahre, unter Berücksichtigung von Erwerb, Mieterträgen, Bewirtschaftung und Verkauf sowie ohne Finanzierungseffekte.
Renditepotenziale steigen, der Markt bleibt selektiv
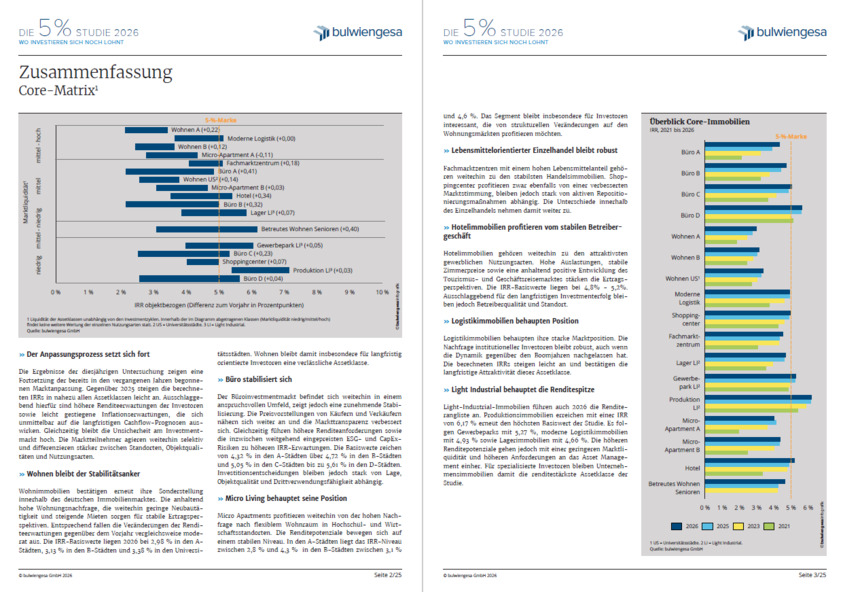
In nahezu allen untersuchten Assetklassen liegen die berechneten IRR-Basiswerte leicht über dem Vorjahresniveau. Dahinter stehen höhere Renditeanforderungen der Investoren und leicht gestiegene Inflationserwartungen, die die langfristigen nominalen Zahlungsströme beeinflussen. Gleichzeitig nimmt das Transaktionsvolumen wieder zu, bleibt aber unter dem langjährigen Durchschnitt. Eine breite Markterholung lässt sich daraus noch nicht ableiten, da Anleger weiterhin deutlich zwischen Standorten, Gebäudequalitäten und Nutzungsarten unterscheiden. Besonders bei Gewerbeimmobilien entscheiden Investitionsbedarf und Zukunftsfähigkeit darüber, ob höhere rechnerische Renditen auch wirtschaftlich realisierbar sind.
Light Industrial führt die Renditerangliste an
Produktionsimmobilien erreichen mit einem IRR-Basiswert von 6,17 Prozent das höchste Renditeniveau der untersuchten Segmente. Gewerbeparks folgen mit 5,27 Prozent, während Lagerimmobilien einen Basiswert von 4,66 Prozent aufweisen. Die höheren Ertragspotenziale gehen teilweise mit geringer Marktliquidität, konjunkturellen Risiken und nutzerspezifischen Gebäudestrukturen einher. Gewerbeparks profitieren dagegen von ihrer Kombination aus Büro-, Lager-, Produktions- und Serviceflächen sowie einer diversifizierten Mieterstruktur. Für Investoren bleiben Standortqualität, flexible Nutzungsmöglichkeiten und die Vermietbarkeit an alternative Nutzer entscheidende Auswahlkriterien.
Büroinvestments bieten höhere Renditen bei wachsender Qualitätsdifferenzierung
Die IRR-Basiswerte für Büroimmobilien reichen von 4,32 Prozent in A-Städten über 4,72 Prozent in B-Städten und 5,05 Prozent in C-Städten bis zu 5,61 Prozent in D-Städten. Damit bieten kleinere Büromärkte rechnerisch höhere Verzinsungen, verfügen jedoch häufig über eine geringere Marktliquidität und eine stärker regional geprägte Nachfrage. Moderne, gut vermietete Gebäude in etablierten Lagen stoßen wieder auf zunehmendes Investoreninteresse. Ältere Bestände stehen dagegen durch Leerstände, energetische Anforderungen und hohe Investitionskosten unter Druck. Die Annäherung der Preisvorstellungen von Käufern und Verkäufern verbessert die Marktbedingungen, ersetzt aber keine sorgfältige Prüfung von Objektqualität und langfristiger Vermietbarkeit.
Wohnen bleibt ein defensiver Portfoliobaustein
Eine hohe Wohnraumnachfrage und die geringe Neubautätigkeit stützen weiterhin die Vermietungs- und Ertragsperspektiven von Wohnimmobilien. Die IRR-Basiswerte liegen bei 2,98 Prozent in A-Städten, 3,13 Prozent in B-Städten und 3,38 Prozent in Universitätsstädten. Das vergleichsweise niedrige Renditeniveau der Metropolen spiegelt die hohe Stabilität und Nachfrage nach dieser Nutzungsart wider. B-Städte und Hochschulstandorte eröffnen etwas höhere Ertragspotenziale bei ebenfalls belastbaren Nachfragefundamenten. Für langfristig orientierte Investoren bleibt Wohnen damit insbesondere als stabilisierender Bestandteil eines diversifizierten Portfolios relevant.
Micro-Apartments verbinden Wohnraumnachfrage mit höheren Ertragspotenzialen
Micro-Apartments profitieren von Wohnungsknappheit, kleineren Haushalten und der Nachfrage nach flexiblem Wohnraum. Ihre IRR-Basiswerte liegen mit 4,00 Prozent in A-Städten und 4,35 Prozent in B-Städten über denen klassischer Wohnimmobilien. Die modellierten Core-Spannen betragen 2,8 bis 4,3 Prozent beziehungsweise 3,1 bis 4,6 Prozent. Besonders Hochschul- und Wirtschaftsstandorte bieten gute Voraussetzungen für eine stabile Auslastung. Neben der lokalen Nachfrage gewinnen ein klarer Zielgruppenfokus, die Qualität des Betriebskonzepts und regulatorische Rahmenbedingungen für den Investmenterfolg an Bedeutung.
Handelsimmobilien erfordern eine differenzierte Bewertung
Lebensmittelgeprägte Fachmarktzentren bleiben durch ihre Nahversorgungsfunktion und bonitätsstarke Ankermieter ein robustes Investmentsegment. Ihr IRR-Basiswert beträgt 4,52 Prozent, die modellierte Core-Spanne reicht von 4,1 bis 5,1 Prozent. Shoppingcenter erreichen einen höheren Basiswert von 4,96 Prozent, bleiben aber von einer geringen Zahl an Transaktionen und hoher Selektivität geprägt. Etablierte Center mit stabiler Besucherfrequenz, attraktiver Mieterstruktur und klarer Positionierung können wieder stärker in den Investorenfokus rücken. Bei schwächeren oder älteren Objekten stehen dagegen Modernisierung, Nutzungsmischung und Neupositionierung im Vordergrund.
Logistik stabilisiert sich auf Vorjahresniveau
Moderne Logistikimmobilien erreichen einen IRR-Basiswert von 4,93 Prozent und behaupten damit ihre Position unter den renditestärkeren gewerblichen Nutzungsarten. Die modellierte Core-Spanne liegt zwischen 3,6 und 5,1 Prozent. Trotz schwacher Konjunktur bleibt die Flächennachfrage robust, während ein begrenztes Angebot moderner Gebäude die Mieten stützt. Gegenüber den Boomjahren hat die Dynamik nachgelassen, das Renditeniveau bleibt jedoch weitgehend stabil. Eine vergleichsweise hohe Marktliquidität und nationale bis internationale Investorennachfrage unterstützen die Attraktivität des Segments.
Bei Hotels bestimmen Betreiber und Konzept das Risikoprofil
Hotelimmobilien weisen je nach Kategorie IRR-Basiswerte zwischen 4,84 und 5,21 Prozent auf. Stabile touristische Nachfrage, hohe Auslastungen und belastbare Zimmerpreise unterstützen die Ertragsperspektiven. Economy-Hotels profitieren von standardisierten Betriebskonzepten und vergleichsweise stabilen Zahlungsströmen, während Midscale-Häuser Geschäfts- und Freizeitreisende ansprechen. Upscale-Hotels bieten höhere Ertragschancen, reagieren jedoch stärker auf Konjunktur, Standortqualität und Betreiberleistung. Für Investoren bleibt deshalb die Prüfung des Betreibers ebenso wichtig wie die Bewertung der Immobilie selbst.
Betreutes Wohnen profitiert vom demografischen Wandel
Die Alterung der Bevölkerung schafft eine langfristig wachsende Nachfrage nach Betreutem Wohnen. Gefragt sind vor allem Konzepte, die eigenständiges Wohnen mit bedarfsgerechten Serviceangeboten verbinden. Der IRR-Basiswert beträgt 4,64 Prozent, die modellierte Core-Spanne reicht von 3,1 bis 6,2 Prozent. Damit eröffnet das Segment höhere Ertragspotenziale als klassische Wohnimmobilien, ist aber stärker von Konzept und Betreiber abhängig. Standort, Betreiberqualität und eine zum lokalen Bedarf passende Ausgestaltung bleiben zentrale Investmentkriterien.