Gesundheitsimmobilien
Demografischer Wandel trifft auf knappes Angebot
Erscheinungstermin: September 2026
Herausgeber: Cushman & Wakefield
Der demografische Wandel verändert den Bedarf an Pflege, medizinischer Versorgung und Rehabilitation in Deutschland grundlegend. Für die Immobilienwirtschaft stellt sich damit die Frage, wie stark die Nachfrage nach entsprechenden Flächen wächst und welche Segmente sich für langfristig orientiertes Kapital öffnen. Wie entwickeln sich Pflege und Betreutes Wohnen, welche Rolle übernehmen Medizinische Versorgungszentren und wie positionieren sich Vorsorge- und Rehabilitationseinrichtungen im Investmentmarkt? Der „Healthcare Report Deutschland 2026“ von Cushman & Wakefield untersucht diese drei Segmente hinsichtlich Marktstruktur, Nachfrage, Angebot und Investmentperspektiven. Im Mittelpunkt stehen dabei insbesondere demografisch bedingte Versorgungslücken, der Umbau des Gesundheitssystems sowie die Frage, wie sich Angebotsknappheit und wachsende Investorennachfrage auf Transaktionsmärkte und Renditen auswirken.
Demografie schafft langfristige Nachfrage
Die Alterung der Bevölkerung bildet den übergreifenden Wachstumstreiber für Gesundheitsimmobilien. Bis 2070 dürfte die Zahl der über 80-Jährigen gegenüber 2023 um rund 52 Prozent steigen, während die Zahl der Pflegebedürftigen um rund 35,1 Prozent von 5,7 auf 7,7 Millionen zunimmt. Mit zunehmendem Alter steigt zugleich der Bedarf an stationärer Pflege, betreuten Wohnformen und medizinischen Leistungen. Für Immobilieninvestoren entsteht damit eine langfristige Nachfragebasis, die vergleichsweise wenig von konjunkturellen Schwankungen abhängig ist. Das macht insbesondere Standorte mit wachsender beziehungsweise stark alternder Bevölkerung für die langfristige Portfolioallokation relevant.
Pflege: Die Versorgungslücke wird zum Immobilienthema
Obwohl der politische Rahmen die häusliche und ambulante Versorgung priorisiert, bleibt die stationäre Pflege ein wesentlicher Bestandteil der Versorgungsinfrastruktur: Rund 14 Prozent der Pflegebedürftigen leben stationär, weitere 23 Prozent werden von ambulanten Pflegediensten betreut. Gleichzeitig trifft die steigende Nachfrage auf eine geringe Neubautätigkeit, da hohe Baukosten und noch nicht wieder erreichte Kaufpreisniveaus viele Projektentwicklungen wirtschaftlich erschweren. Damit droht sich die Versorgungslücke weiter zu vergrößern und der Investitionsbedarf im Bestand zuzunehmen. Als Reaktion gewinnen Joint Ventures an Bedeutung, bei denen institutionelles Kapital bereits in der Entwicklungsphase einsteigt und die Immobilien nach Fertigstellung langfristig hält. Betreutes Wohnen profitiert zusätzlich von seiner Position zwischen selbstständigem Wohnen und Pflege und dürfte innerhalb des Healthcare-Sektors weiter an Bedeutung gewinnen.
Pflegeinvestments finden ein neues Renditeniveau
Nach dem Repricing infolge der Zinswende haben sich die Spitzenrenditen bei Pflegeheimen und Betreutem Wohnen stabilisiert. Für Pflegeheime nennt Cushman & Wakefield rund 5,1 Prozent, für Betreutes Wohnen etwa 4,5 Prozent – jeweils für Top-Standorte, Neubauten und bonitätsstarke Betreiber. Der Transaktionsmarkt wird aktuell von Bestandsobjekten bestimmt , wobei längere Verkaufsprozesse die ausgewiesenen Volumina teilweise verzerren. Parallel verändert sich die Betreiberlandschaft: Die 30 größten Pflegeheimbetreiber hielten 2025 lediglich 23,5 Prozent der vollstationären Plätze. Der weiterhin stark fragmentierte Markt eröffnet damit zusätzliches Konsolidierungspotenzial und macht Betreiberqualität zu einem zentralen Faktor für die Immobilienbewertung.
Medizinische Versorgungszentren wachsen rasant
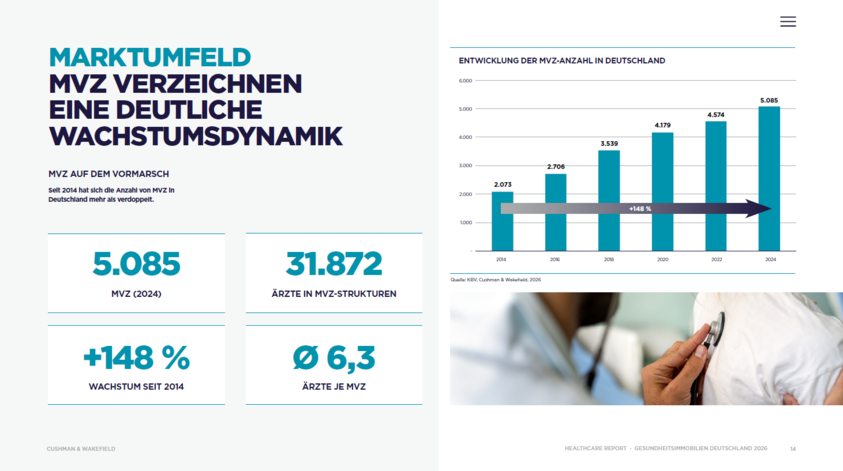
Die Verlagerung medizinischer Leistungen vom stationären in den ambulanten Bereich verändert auch die Anforderungen an Gesundheitsimmobilien. Die Zahl der Medizinischen Versorgungszentren (MVZ) hat sich seit 2014 um 148 Prozent erhöht und erreichte 2024 insgesamt 5.085 Einrichtungen mit 31.872 Ärzten. Parallel geht die Zahl klassischer Einzel- und Gemeinschaftspraxen zurück, sodass sich die ambulante Versorgung zunehmend in größeren organisatorischen Einheiten bündelt. Multifunktionale Ärztehäuser und MVZ benötigen entsprechend geeignete Immobilien, in denen verschiedene Fachrichtungen effizient zusammengeführt werden können. Für Eigentümer und Entwickler eröffnet dieser Strukturwandel Perspektiven sowohl für Neubauten als auch für die Umnutzung geeigneter Bestandsimmobilien.
Ärztehäuser treffen auf hohe Investorennachfrage
Das Angebot investierbarer Ärztehäuser und MVZ-Immobilien bleibt gemessen an der Kapitalnachfrage knapp. Im ersten Halbjahr 2026 erreichte das Transaktionsvolumen der ambulanten medizinischen Versorgung rund 356 Millionen Euro. Die Spitzenrendite für Ärztehäuser liegt bei etwa 4,75 Prozent und damit zwischen Betreutem Wohnen und Pflegeheimen. Neben klassischen Core-Investoren richten zunehmend spezialisierte Healthcare-Fonds ihre Strategien auf dieses Segment aus. Projektentwicklungen, Forward Deals und die Konversion geeigneter Bestandsgebäude könnten deshalb eine größere Rolle spielen und zugleich dazu beitragen, Marktliquidität und Investitionsangebot zu erhöhen.
Reha-Immobilien entwickeln sich zur eigenständigen Anlageklasse
Auch Vorsorge- und Rehabilitationseinrichtungen rücken stärker in den Fokus von Immobilieninvestoren. 2024 wurden rund 1,9 Millionen Patienten stationär in solchen Einrichtungen behandelt; 54 Prozent waren älter als 65 Jahre. Gleichzeitig ist der Markt langfristig von einer sinkenden Zahl an Einrichtungen bei steigenden Fallzahlen und höheren Auslastungen geprägt. Die Bettenauslastung hat mit rund 84 Prozent wieder das Vor-Pandemie-Niveau erreicht, während die durchschnittliche Verweildauer seit Jahren relativ stabil bei rund 25,5 Tagen liegt. Zusätzlich stützen die gesundheitspolitischen Prinzipien „Reha vor Rente“ und „Reha vor Pflege“ die Nachfrage nach entsprechenden Versorgungskapazitäten.
Der Zugang zu geeigneten Produkten wird zum Engpass
Über Pflege, ambulante medizinische Versorgung und Rehabilitation hinweg trifft eine strukturell wachsende Nachfrage auf ein begrenztes Angebot investierbarer Immobilien. Gleichzeitig nimmt das Interesse institutioneller Anleger zu, während soziale Infrastruktur im Zuge stärkerer ESG-Orientierung zusätzliche Aufmerksamkeit erhält. Für Investoren rücken deshalb neben Lage und Immobilienqualität insbesondere Betreiberbonität und ein frühzeitiger Zugang zu geeigneten Investments in den Mittelpunkt. Forward Deals, Joint Ventures und Projektentwicklungen können Möglichkeiten eröffnen, sich Objekte bereits vor Fertigstellung zu sichern. Damit dürfte die weitere Entwicklung des Investmentmarktes wesentlich davon abhängen, ob ausreichend neue beziehungsweise investierbare Produkte entstehen.