Global Real Estate Bubble Index 2026
Überhitzungsgefahr fällt niedriger aus als vor der Zinswende
Erscheinungstermin: September 2026
Herausgeber: UBS
Steigende Finanzierungskosten und knapper Wohnraum prägen die Wohnungsmärkte weltweit. Für Investoren stellt sich damit die Frage, welche Städte trotz hoher Preise weiter von Nachfrage und begrenztem Angebot getragen werden und wo Bewertungen anfällig für eine Korrektur sind. Hinzu kommt eine wachsende Kluft zwischen dem breiten Markt und Wohnlagen, in denen Vermögen und internationale Nachfrage die Preise stützen. Der „UBS Global Real Estate Bubble Index 2026“ von UBS untersucht diese Entwicklungen in 23 Städten. Er vergleicht Bewertungsrisiken, Preis- und Mietentwicklung sowie die Kosten von Eigentum und Miete.
Zürich und Tokio weisen die höchsten Risiken auf
Zürich erreicht mit einem Indexwert von 1,69 den höchsten Wert der Untersuchung, gefolgt von Tokio mit 1,54. Nur diese beiden Städte fallen in die Kategorie „hohes Blasenrisiko“. Erhöhte Risiken bestehen außerdem in Miami, Dubai, Seoul, Genf und Lissabon. Die Einstufung beschreibt eine Anfälligkeit für deutliche Preisrückgänge; sie sagt weder den Zeitpunkt noch das Eintreten einer Korrektur voraus. Für internationale Wohninvestments macht das Ranking deutlich, wie unterschiedlich die Bewertungsrisiken zwischen den Städten ausfallen.
Preise und Fundamentaldaten driften in Risikomärkten auseinander
Über alle untersuchten Städte hinweg ist das durchschnittliche Überhitzungsrisiko geringer als vor dem Zinsanstieg ab 2021. In Städten mit erhöhtem oder hohem Risiko haben sich Kaufpreise und Fundamentaldaten in den vergangenen fünf Jahren jedoch weiter voneinander entfernt. Inflationsbereinigt stiegen die Wohnungspreise dort im Durchschnitt um knapp 30 Prozent, die Mieten um 15 Prozent und die Einkommen nur um rund acht Prozent. In Städten mit moderatem oder geringem Risiko sanken die realen Kaufpreise dagegen um knapp zehn Prozent. Für die Bewertung von Wohnportfolios ist deshalb entscheidend, ob Miet- und Einkommensentwicklung das jeweilige Preisniveau noch tragen.
Die Preisentwicklung verläuft sehr unterschiedlich
Im Durchschnitt der untersuchten Städte legten die realen Wohnungspreise binnen Jahresfrist nur um 0,5 Prozent zu, nach 1,4 Prozent zur Jahresmitte 2025. Seoul verzeichnete mit elf Prozent den stärksten Anstieg, gefolgt von Lissabon mit 10,2 Prozent und Madrid mit neun Prozent. In Toronto und Vancouver gingen die realen Preise dagegen um 10,7 beziehungsweise 9,7 Prozent zurück. Auch Frankfurt und München verbuchten Rückgänge von 3,2 beziehungsweise 3,7 Prozent. Ein gemeinsamer globaler Preistrend lässt sich daraus für Investmententscheidungen kaum ableiten.
Frankfurt und München bleiben unter Druck
Frankfurt und München liegen mit Indexwerten von 0,64 und 0,61 im Bereich eines moderaten Blasenrisikos. In Frankfurt sind die realen Kaufpreise inzwischen nahezu 25 Prozent niedriger als auf ihrem Höchststand 2021, während Wohnraummangel und kleinere Haushalte die Mietnachfrage stützen. München verzeichnete zwischen 2022 und 2024 bereits einen realen Preisrückgang von 20 Prozent; seit Mitte 2025 gaben die Preise erneut um knapp vier Prozent nach. Hohe Bau- und Finanzierungskosten begrenzen in beiden Städten das Neubauangebot. UBS sieht bei den derzeitigen Finanzierungskosten kurzfristig wenig Spielraum für eine kräftige Erholung der Kaufpreise.
Hohe Kaufpreis-Miet-Verhältnisse begrenzen die laufende Rendite
In Zürich entspricht der Kaufpreis einer Wohnung rechnerisch 46 Jahresmieten, in Genf sind es 40. Auch München und Frankfurt liegen bei diesem Verhältnis über 30. Solche Werte bedeuten eine geringe Mietrendite im Verhältnis zum Kaufpreis und setzen für Eigentümer entsprechend hohe Erwartungen an künftige Wertsteigerungen voraus. Werden diese Erwartungen durch höhere Zinsen oder schwächere Nachfrage gedämpft, steigt das Risiko von Bewertungsverlusten. Besonders in Märkten mit hohen Multiplikatoren sollten Investoren daher laufende Erträge und angenommene Wertzuwächse getrennt prüfen.
Eigentum rechnet sich häufig nur mit erwarteten Wertsteigerungen
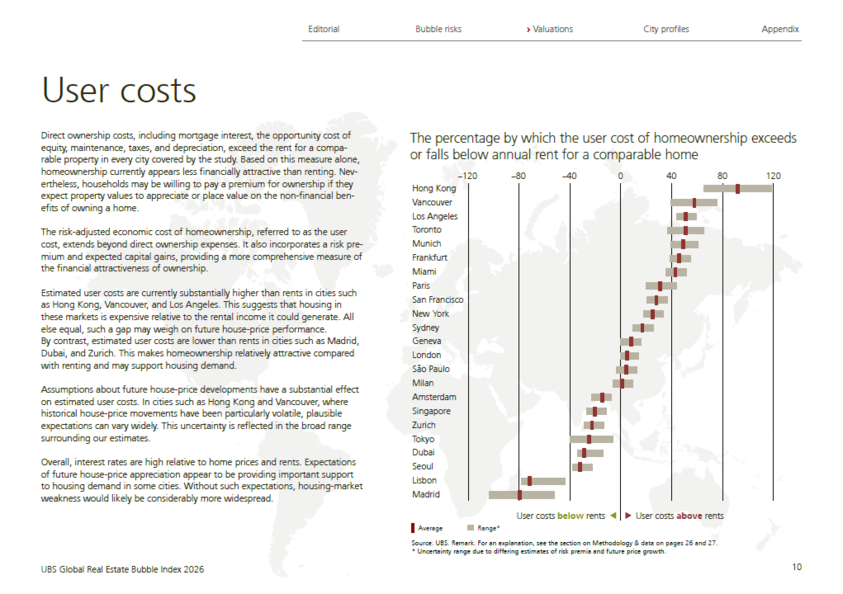
Die direkten Kosten des Wohneigentums übersteigen laut UBS in allen untersuchten Städten die Miete einer vergleichbaren Wohnung. In die Rechnung fließen unter anderem Finanzierung, gebundenes Eigenkapital, Instandhaltung, Steuern und Wertverlust ein. Berücksichtigt man zusätzlich Risikoprämien und erwartete Wertsteigerungen, unterscheiden sich die Ergebnisse erheblich zwischen den Märkten. In Hongkong, Vancouver und Los Angeles liegen diese geschätzten Nutzungskosten deutlich über den Mieten, während Eigentum in Madrid, Dubai und Zürich vergleichsweise attraktiv erscheint. Das Ergebnis hängt allerdings stark von den Annahmen zur künftigen Wertentwicklung ab.
Vermögen stärkt das obere Marktsegment
Mit sinkender Erschwinglichkeit gewinnt vorhandenes Vermögen gegenüber dem laufenden Einkommen als Treiber der Wohnungsnachfrage an Bedeutung. Hohe Aktiengewinne und konzentrierte Vermögenszuwächse ermöglichen wohlhabenden Käufern größere Eigenkapitalanteile oder Käufe ohne Fremdfinanzierung. UBS beobachtet deshalb eine zunehmende Abkopplung hochwertiger Wohnlagen vom übrigen Stadtmarkt, etwa in San Francisco und Seoul. Für Investoren kann ein niedrigeres Blasenrisiko auf Stadtebene lokale Preisspitzen verdecken. Bewertungen sollten folglich auch innerhalb einer Stadt nach Lage und Käufergruppe differenziert werden.
Knappes Angebot stützt Preise, ersetzt aber keine tragfähige Nachfrage
Wohnraummangel begrenzt in vielen Städten das Risiko einer breiten Preiskorrektur. In Frankfurt und München bremsen geringe Entwicklungserträge sowie hohe Bau- und Finanzierungskosten den Neubau; in Zürich ist der Markt bei nahezu fehlendem Leerstand besonders eng. Zugleich zeigen Toronto und Vancouver, dass mehr Angebot und schwächere Nachfrage auch nach einem langen Aufschwung deutliche Preisrückgänge auslösen können. In Amsterdam haben strengere Mietregeln zudem Verkäufe von Mietwohnungen an Selbstnutzer begünstigt und damit das Angebot in den Teilmärkten verschoben. Für Wohninvestments bleibt neben der gesamtstädtischen Knappheit die konkrete Angebotslage im jeweiligen Segment maßgeblich.