MLP Studentenwohnreport 2026
Studentisches Wohnen bleibt knapp und teuer
Erscheinungstermin: September 2026
Herausgeber: MLP, Institu der deutschen Wirtschaft
Steigende Wohnkosten und schwacher Neubau erschweren den Zugang zu bezahlbaren Wohnungen in vielen Hochschulstädten. Für studentisches Wohnen stellt sich damit die Frage, wie tragfähig die Nachfrage langfristig bleibt und wo zusätzliche Angebote benötigt werden. Entscheidend sind neben der Mietentwicklung auch die finanziellen Möglichkeiten der Studierenden und die demografischen Perspektiven. Der „MLP Studentenwohnreport 2026“ von MLP und dem Institut der deutschen Wirtschaft (IW) untersucht diese Zusammenhänge an 38 Hochschulstandorten. Im Mittelpunkt stehen kleine Wohnungen, WG-Zimmer und möblierte Wohnungen auf Zeit.
Die wichtigsten Erkenntisse im Überblick:
Kleine Wohnungen mit stärkstem Mietanstieg
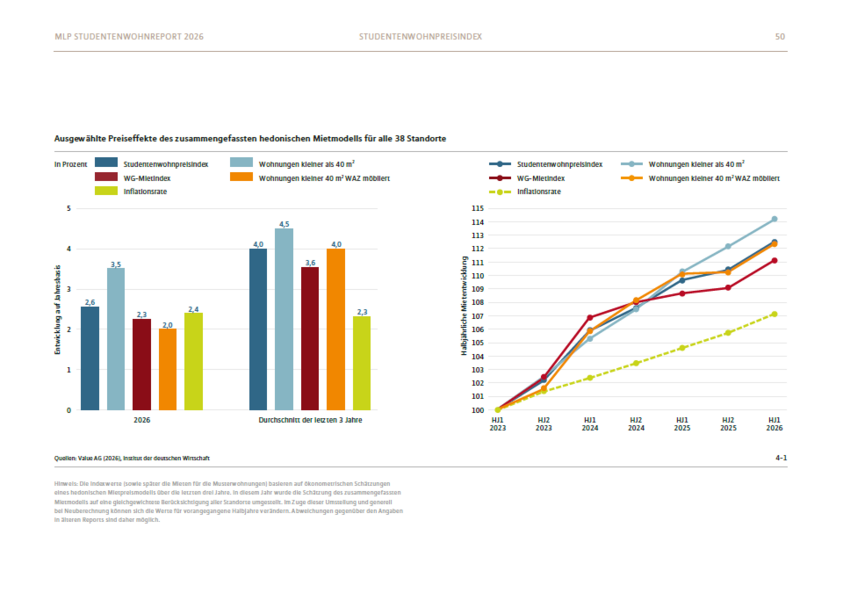
Die qualitäts- und lagebereinigten Angebotsmieten stiegen im ersten Halbjahr 2026 gegenüber dem Vorjahreszeitraum durchschnittlich um 2,6 Prozent. Kleine Wohnungen unter 40 Quadratmetern verteuerten sich mit 3,5 Prozent am stärksten. Bei WG-Zimmern betrug das Plus 2,3 Prozent, bei möblierten Wohnungen auf Zeit 2,0 Prozent. Über drei Jahre erreichte der durchschnittliche jährliche Anstieg aller drei Segmente 4,0 Prozent.
Große Preisunterschiede zwischen den Standorten
Die kalkulierte Warmmiete einer 30-Quadratmeter-Musterwohnung reicht von 277 Euro in Chemnitz bis 882 Euro in München. Berlin folgt mit 725 Euro vor Frankfurt mit 721 Euro. Ein Muster-WG-Zimmer kostet in München 849 Euro und bietet damit kaum einen Preisvorteil gegenüber der eigenen Kleinwohnung. Die regionalen Unterschiede bleiben für die Positionierung studentischer Wohnangebote erheblich.
Bezahlbarkeit begrenzt den Markt
Studierende mit eigenem Haushalt verwendeten 2025 durchschnittlich 54 Prozent ihres verfügbaren Einkommens für Wohnkosten. Rund 65 Prozent überschritten die Überlastungsschwelle von 40 Prozent. Die BAföG-Wohnkostenpauschale von 380 Euro deckt die kalkulierte Warmmiete der Musterwohnung allein in Chemnitz. Daraus ergibt sich für Anbieter ein Spannungsfeld zwischen hoher Wohnraumnachfrage und begrenzter Zahlungsfähigkeit.
Neubau verliert an Schwung
An etwa zwei Dritteln der untersuchten Standorte lag die Bautätigkeit 2020 bis 2024 unter dem Niveau von 2015 bis 2019. Besonders deutlich waren die Rückgänge in Jena, Würzburg und Oldenburg. In den Metropolen wurde zwar überdurchschnittlich viel gebaut, der zusätzliche Bedarf aber dennoch nicht gedeckt. Geringe Neubauzahlen müssen deshalb stets im Zusammenhang mit der lokalen Nachfrage bewertet werden.
Nachfragedelle bietet keine dauerhafte Entlastung
Die Vorausberechnung erwartet zunächst leicht sinkende Studierendenzahlen bis Anfang der 2030er Jahre. Danach setzt in beiden Szenarien wieder Wachstum ein. Für 2040 ergeben sich bundesweit rund 2,85 bis 2,93 Millionen Studierende gegenüber rund 2,84 Millionen im Ausgangsjahr 2025. Für langfristige Standortentscheidungen ist die regionale Differenzierung wesentlich, da im Basisszenario nur 18 der 38 Hochschulstädte wachsen werden.