Balance im Immobilieninvestment
Institutionelles Kapital fordert mehr Transparenz und Mitsprache
Erscheinungstermin: April 2026
Herausgeber: Sustainable Real Estate Forum
Steigende Finanzierungskosten, regulatorische Anforderungen und die Transformation des Gebäudebestands verändern die Bedingungen für Immobilieninvestitionen grundlegend. Damit wächst für institutionelle Kapitalgeber der Druck, Risiken früher zu erkennen und stärker in strategische Entscheidungen über ihre Investments eingebunden zu werden. Wie muss sich dafür die Zusammenarbeit zwischen institutionellen Kapitalgebern (Limited Partners, LPs), Fonds- und Investmentmanagern (General Partners, GPs) sowie Asset Managern verändern, welche Rolle spielen Daten und Entscheidungsprozesse und wie lassen sich Nachhaltigkeitsanforderungen mit finanzieller Performance verbinden? Das Whitepaper „Silent Capital, Loud Consequences – Why Rebalancing LP–GP–Asset Manager Interaction Is Now a Strategic Imperative in Real Estate“ des Sustainable Real Estate Forum untersucht diese Fragen. Im Mittelpunkt steht die These, dass institutionelle Immobilieninvestoren künftig nicht nur mehr Transparenz benötigen, sondern stärker als strategische Partner in Entscheidungsprozesse eingebunden werden müssen.
Institutionelle Kapitalgeber tragen das Risiko – ihr Einfluss bleibt begrenzt
Limited Partners wie Pensionsfonds, Versicherungen, Staatsfonds, Stiftungen und Family Offices stellen schätzungsweise 65 bis 75 Prozent des weltweiten Private-Real-Estate-Eigenkapitals bereit und gehören damit zu den wichtigsten Kapitalgebern der Branche. Gleichzeitig tragen sie letztlich die finanziellen, regulatorischen und reputationsbezogenen Risiken ihrer Immobilienportfolios. Ihre Möglichkeiten, auf operative Entscheidungen einzuwirken, bleiben jedoch häufig begrenzt, da sie auf Informationen und die Entscheidungsqualität ihrer Fonds- und Investmentmanager sowie Asset Manager angewiesen sind. Hinzu kommt eine strukturelle Zurückhaltung gegenüber Kritik, weil Investoren befürchten können, durch zu hohe Transparenzanforderungen den Zugang zu attraktiven künftigen Fonds-Vintages zu gefährden. Dadurch entsteht ein Ungleichgewicht zwischen Kapitalbereitstellung, Risikoübernahme und tatsächlicher Mitsprache.
Refinanzierungsrisiken erhöhen den Kapitalbedarf
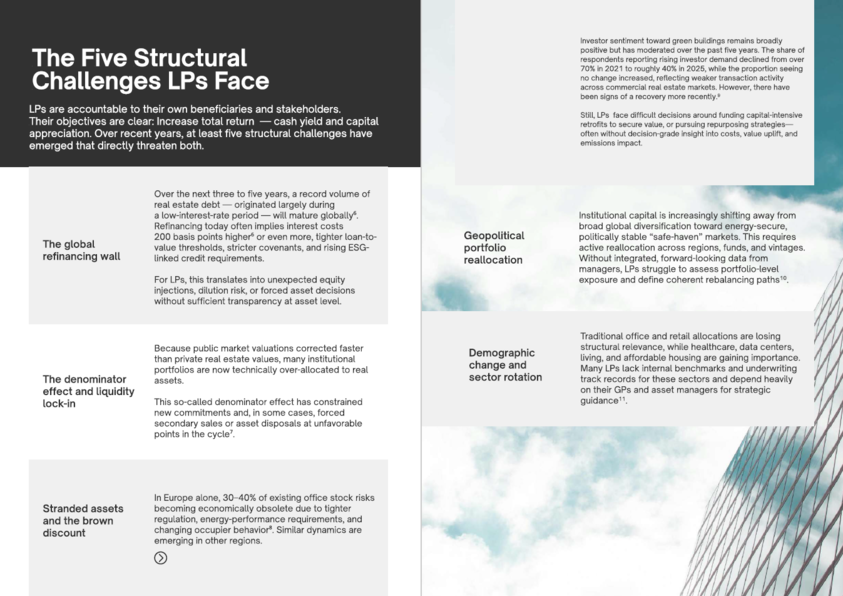
In den kommenden drei bis fünf Jahren wird weltweit ein großes Volumen an Immobiliendarlehen fällig, das überwiegend noch während der Niedrigzinsphase aufgenommen wurde. Eine Refinanzierung kann heute mit um 200 Basispunkte oder mehr gestiegenen Finanzierungskosten, niedrigeren Beleihungsquoten, strengeren Covenants und zusätzlichen ESG-Anforderungen verbunden sein. Für institutionelle Kapitalgeber können daraus unerwartete Eigenkapitalnachschüsse, Verwässerungsrisiken oder ein erhöhter Verkaufsdruck entstehen. Besonders problematisch wird dies, wenn Investoren keine ausreichende Transparenz über Risiken und Handlungsoptionen auf Objektebene besitzen. Refinanzierungsmanagement entwickelt sich damit von einer primär operativen Aufgabe zu einer strategischen Frage der Kapitalallokation.
Stranded Assets werden zur Investitionsentscheidung
Neben der Finanzierung rückt die wirtschaftliche Zukunftsfähigkeit des Gebäudebestands in den Vordergrund. In Europa könnten 30 bis 40 Prozent des bestehenden Bürobestands durch strengere Regulierung, höhere energetische Anforderungen und verändertes Nutzerverhalten von wirtschaftlicher Obsoleszenz bedroht sein. Für Eigentümer und Investoren stellt sich damit zunehmend die Frage, ob Kapital in energetische Sanierungen investiert, eine Umnutzung verfolgt oder ein Objekt veräußert werden sollte. Dafür reichen rückwärtsgerichtete ESG-Kennzahlen allein nicht aus: Benötigt werden belastbare Aussagen zu Capex, CO₂-Reduktion, Energieverbrauch, NOI, NAV, Ausschüttungsrendite und langfristiger Wertentwicklung. Nachhaltigkeit wird damit unmittelbar zu einer Frage von Cashflow, Finanzierung und Exitfähigkeit.
Kapitalallokation verschiebt sich zwischen Märkten und Nutzungsarten
Geopolitische Risiken und demografische Veränderungen führen zugleich zu einer Neuordnung institutioneller Immobilienportfolios. Kapital bewegt sich verstärkt in Richtung politisch stabiler und energiesicherer Märkte, wodurch institutionelle Investoren ihre Allokation über Regionen, Fonds und Investitionsjahrgänge hinweg überprüfen müssen. Parallel verlieren traditionelle Büro- und Einzelhandelsallokationen strukturell an Bedeutung, während unter anderem Healthcare, Rechenzentren, Living und bezahlbares Wohnen an Gewicht gewinnen. Gerade in diesen Segmenten fehlen vielen institutionellen Anlegern jedoch eigene Benchmarks und langjährige Underwriting-Erfahrungen. Damit steigt die Bedeutung von Fonds-, Investment- und Asset Managern als strategische Partner für Portfolioallokation und Risikobewertung.
ESG muss von der Berichtspflicht zur Entscheidungsgrundlage werden
Die Immobilienwirtschaft hat ihre ESG-Berichterstattung deutlich ausgebaut, doch ein wachsendes Volumen an Kennzahlen und Ratings führt nicht automatisch zu besseren Investitionsentscheidungen. Entscheidend ist vielmehr, Nachhaltigkeitsmaßnahmen direkt mit finanziellen Größen und konkreten Handlungsoptionen zu verknüpfen. „Manage-to-green“-Strategien sollten deshalb Sanierungspfade, notwendigen Capex, CO₂-Minderung, Betriebskosten und potenzielle Wertsteigerungen auf Objekt- und Fondsebene quantifizieren. Auf dieser Grundlage lassen sich Optionen wie Halten, Verkaufen, Sanieren oder Umnutzen miteinander vergleichen. ESG entwickelt sich dadurch von einer Compliance- und Reportingaufgabe zu einem Instrument für Wertschöpfung und Risikomanagement.
Statische Reports reichen für die Portfoliosteuerung nicht mehr aus
Quartalsberichte als PDF und zeitversetzte Excel-Auswertungen dokumentieren vor allem die Vergangenheit und erschweren eine gemeinsame, vorausschauende Steuerung. Institutionelle Investoren benötigen dagegen zeitnahe Informationen über Cashflows, Leerstände, geplante Investitionen, Refinanzierungsrisiken und Transformationspfade über Objekte, Fonds und Portfolios hinweg. Gefordert sind deshalb gemeinsame Daten- und Entscheidungsumgebungen, in denen Annahmen nachvollzogen, Szenarien berechnet und Handlungsalternativen miteinander verglichen werden können. Das bedeutet nicht, dass Kapitalgeber in das operative Asset Management eingreifen müssen. Vielmehr entsteht eine gemeinsame Informationsbasis, auf der Investoren und Manager strategische Entscheidungen schneller und fundierter vorbereiten können.
Operative Performance ersetzt den Rückenwind des Fremdkapitals
Über viele Jahre wurden Immobilienrenditen durch sinkende Zinsen und den Einsatz von Fremdkapital unterstützt. Unter den veränderten Finanzierungsbedingungen hängt die Wertentwicklung stärker von operativen Faktoren wie Mieterbindung, Energieeffizienz, Kostenkontrolle, Flächennutzung und Umnutzungsmöglichkeiten ab. Immobilien müssen deshalb stärker als operative Unternehmen und weniger als passive Bilanzpositionen betrachtet werden. Voraussetzung sind detaillierte Gebäudedaten und Szenariomodelle, mit denen sich beispielsweise die Auswirkungen einer Sanierung oder Neupositionierung auf NOI, Capex, Risikoprofil und langfristige Bewertung simulieren lassen. Für Fonds-, Investment- und Asset Manager wird die Fähigkeit, Operational Alpha zu erzeugen, damit zu einem zentralen Differenzierungsmerkmal.
Entscheidungsbefugnisse müssen mit der Geschwindigkeit des Marktes Schritt halten
Mehr Transparenz allein schafft noch keine bessere Performance, wenn auf erkannte Risiken nicht rechtzeitig reagiert werden kann. In vielen Organisationen wird Capex weiterhin über jährliche Budgetzyklen freigegeben, während sich Refinanzierungsbedingungen, regulatorische Anforderungen, Energiepreise und Objektrisiken kontinuierlich verändern. Dadurch kann zwischen einer frühzeitigen Risikoerkennung und der tatsächlichen Kapitalfreigabe eine problematische zeitliche Lücke entstehen. Ergänzend zu jährlichen Budgets gewinnen deshalb rollierende oder konditionale Kapitalrahmen an Bedeutung, bei denen Mittel bei zuvor definierten Auslösern – etwa Refinanzierungs-, Regulierungs- oder Performance-Schwellen – freigegeben werden. Für institutionelle Immobilieninvestoren wird damit die Verbindung von Entscheidungstransparenz und tatsächlicher Entscheidungsbefugnis zu einem wichtigen Bestandteil der Governance.
Daten- und Technologiekompetenz wird zum Governance-Faktor
Viele Immobilienunternehmen arbeiten noch mit fragmentierten Systemen für Akquisition, Asset Management, Finanzierung, ESG und Reporting, die häufig über manuelle Prozesse und Tabellen miteinander verbunden sind. Diese Struktur erschwert konsistente Szenarioanalysen und den Vergleich von Handlungsalternativen über größere Portfolios hinweg. Gefordert sind integrierte Investmentprozesse, die finanzielle, operative und nachhaltigkeitsbezogene Informationen über den gesamten Lebenszyklus eines Assets zusammenführen. Advanced Analytics und KI können dabei helfen, komplexe Zusammenhänge abzubilden, Risiken früher zu erkennen und Investitionsentscheidungen schneller vorzubereiten. Für institutionelle Kapitalgeber kann die Qualität der Analyse- und Entscheidungssysteme eines Managers damit zunehmend als Indikator für Governance-Qualität und Zukunftsfähigkeit dienen.
Von der Informationsabfrage zur strategischen Partnerschaft
Eine Neuordnung der Zusammenarbeit bietet Kapitalgebern und Managern die Chance, ihre jeweiligen Kompetenzen stärker miteinander zu verbinden. Institutionelle Investoren bringen die Portfolio-Perspektive, Kapitalallokationskompetenz und langfristige Risikoüberwachung ein, während Fonds-, Investment- und Asset Manager über operative Objektkenntnis und Umsetzungskompetenz verfügen. Eine gemeinsame analytische Grundlage kann aus einer einseitigen Berichtsbeziehung einen kontinuierlichen strategischen Dialog machen und zugleich die Umsetzung von Net-Zero- und Transformationsstrategien beschleunigen. Besonders langfristig orientierte Investoren wie Pensionsfonds können Veränderungen anstoßen, indem sie Kapital bevorzugt Managern zur Verfügung stellen, die Gebäudedaten in belastbare, finanzierbare Transformationspfade übersetzen können. Entscheidend für die künftige Wettbewerbsfähigkeit ist damit weniger die Menge der verfügbaren Reports als die Fähigkeit, aus Informationen rechtzeitig die richtigen Investitionsentscheidungen abzuleiten.