Stabilitätsanker Fachmarktzentrum?
Marktpotenziale in Deutschland und Europa
Erscheinungstermin: Oktober 2026
Herausgeber: Deutsche Hypo – NORD/LB Real Estate Finance
Die anhaltende Konsumzurückhaltung und der Strukturwandel im Einzelhandel lenken den Blick auf Handelsformate mit verlässlicher Nachfrage. Für Immobilieninvestoren stellt sich damit die Frage, unter welchen Voraussetzungen Fachmarktzentren langfristig stabile Erträge bieten. Entscheidend sind neben ihrer Versorgungsfunktion die Qualität der Standorte, die Zusammensetzung des Mietermixes und der Investitionsbedarf im Bestand. Die Studie „Fachmarktzentren als Stabilitätsanker? Marktpotenziale in Deutschland und Europa“ von der Deutschen Hypo – NORD/LB Real Estate Finance untersucht diese Zusammenhänge. Sie beleuchtet die Entwicklung von Vermietung und Investment, zentrale Objektrisiken sowie die unterschiedlichen Marktpotenziale in Deutschland und Europa.
Die wichtigsten Ergebnisse im Überblick:
Nahversorgung sichert die Nachfragebasis
Fachmarktzentren profitieren von einem preisbewussten Konsumverhalten und der vergleichsweise stabilen Nachfrage nach Gütern des täglichen Bedarfs. Lebensmittel- und Drogeriemärkte sorgen als Ankermieter für regelmäßige Kundenbesuche und unterstützen damit auch die übrigen Anbieter am Standort. Zugleich ist die Konkurrenz durch den Onlinehandel in diesen Warengruppen begrenzt: Die Onlineanteile lagen 2025 bei Lebensmitteln bei 2,7 Prozent und bei Drogeriewaren bei 4,1 Prozent. In Verbindung mit langfristigen Mietverträgen und bonitätsstarken Mietern schafft dies eine belastbare Grundlage für planbare Immobilienerträge.
Niedrige Leerstände und leicht steigende Spitzenmieten
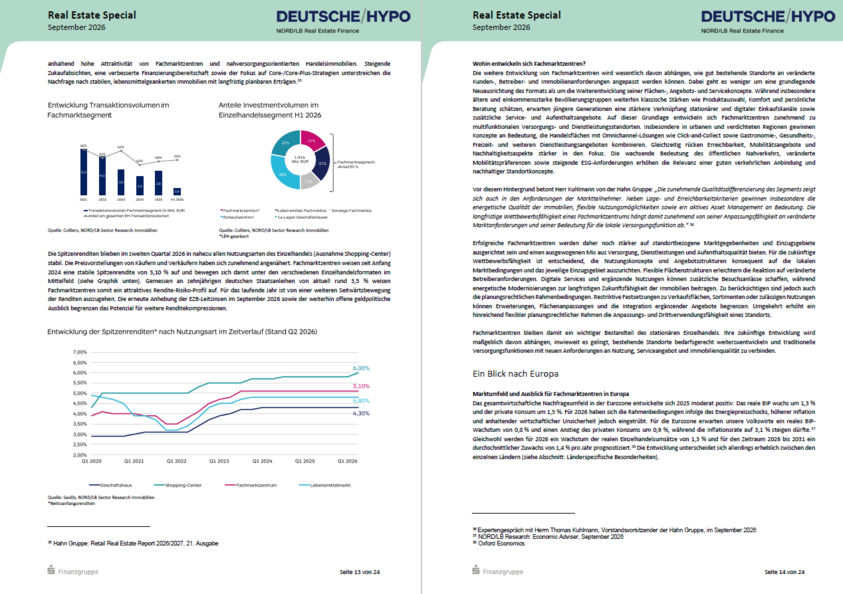
Der deutsche Vermietungsmarkt zeigt sich robust, wobei moderne und gut erreichbare Objekte mit Lebensmittelanker besonders gefragt sind. Nach einer EHI-Befragung weisen 55 Prozent der erfassten Fachmarktzentren einen Leerstand von höchstens drei Prozent der Mietfläche auf; bei Shoppingcentern sind es 37 Prozent. Die monatlichen Spitzenmieten in den sieben größten deutschen Immobilienmärkten lagen im zweiten Quartal 2026 zwischen 15,45 und 17,50 Euro je Quadratmeter und damit 1,5 bis 1,6 Prozent über dem Vorjahresniveau. Während hochwertige Objekte Mietsteigerungen erzielen können, bewegen sich die Mieten vieler anderer Bestandsimmobilien eher seitwärts.
Lebensmittelgeankerte Objekte gewinnen Investmentanteile
Lebensmittelgeankerte Fachmarktzentren konnten ihre Position im rückläufigen deutschen Einzelhandelsinvestmentmarkt ausbauen. Im ersten Halbjahr 2026 entfielen auf sie 324 Millionen Euro beziehungsweise 17 Prozent des gesamten Einzelhandelsinvestmentvolumens, nach sieben Prozent im Vorjahreszeitraum. Die Spitzenrendite für Fachmarktzentren liegt seit Anfang 2024 stabil bei 5,10 Prozent. Für Anlageentscheidungen gewinnen jedoch objektspezifische Faktoren wie Vertragsstruktur, Nachvermietbarkeit und absehbarer Investitionsbedarf gegenüber einer pauschalen Bewertung der Assetklasse an Bedeutung.
Ankermieter sind Stabilitätsfaktor und Konzentrationsrisiko
Die starke Position großer Lebensmittelhändler bietet Eigentümern verlässliche Vertragspartner, schafft zugleich aber Abhängigkeiten. Auf die vier führenden Handelsgruppen Edeka, Rewe, Schwarz und Aldi entfallen zusammen 76,4 Prozent des deutschen Lebensmitteleinzelhandels. Fällt ein frequenzstarker Ankermieter aus oder gibt seinen Standort auf, drohen neben direkten Mietausfällen auch Nachteile für die Vermietbarkeit der übrigen Flächen. Zur Risikoprüfung gehören deshalb die wirtschaftliche Entwicklung des einzelnen Marktes, die Standortstrategie des Betreibers und die Wettbewerbssituation im Einzugsgebiet.
Modernisierung und flexible Flächen bestimmen die Zukunftsfähigkeit
Bei älteren und stärker auf Non-Food-Angebote ausgerichteten Fachmarktzentren steigen die Vermietungs- und Wertentwicklungsrisiken. Besonders Mode- und Elektronikanbieter stehen unter Druck, da die Onlineanteile ihrer Warengruppen inzwischen jeweils mehr als 40 Prozent erreicht haben. Hinzu kommen hohe Modernisierungskosten sowie Investitionen in Gebäudetechnik und energetische Qualität. Für Eigentümer wird damit entscheidend, ob sich Flächen mit vertretbarem Aufwand an andere Nutzer anpassen lassen und ergänzende Gesundheits-, Gastronomie- oder Dienstleistungsangebote den Standort stärken können.
Bestehendes Baurecht kann einen Standortvorteil schaffen
Planungsrechtliche Einschränkungen erschweren vielerorts neue großflächige Einzelhandelsprojekte und begrenzen damit das zusätzliche Angebot. Für etablierte Fachmarktzentren kann ein bestehender Bebauungsplan mit ausreichenden Verkaufsflächen- und Sortimentsmöglichkeiten deshalb einen wertbildenden Wettbewerbsvorteil darstellen. Gleichzeitig können enge Vorgaben Erweiterungen, Umnutzungen oder die Anpassung des Mietermixes behindern. Bei Ankäufen und Bestandsentwicklungen ist daher zu prüfen, welche Veränderungen das vorhandene Baurecht tatsächlich ermöglicht.
Europäische Retail Parks erzielen überdurchschnittliche Gesamtrenditen
Im Zwölfmonatszeitraum bis zum dritten Quartal 2025 erzielten europäische Fachmarktzentren eine Gesamtrendite von 9,9 Prozent. Damit lagen sie über dem Einzelhandelsimmobiliensegment mit 8,0 Prozent und dem europäischen Gesamtimmobilienmarkt mit 6,3 Prozent. Ein wesentlicher Treiber war der laufende Ertrag von 6,2 Prozent, was die Bedeutung stabiler Mieteinnahmen für die Performance unterstreicht. Für 2026 bis 2030 werden jährliche Gesamterträge von 9,2 Prozent erwartet; diese Kennzahl umfasst laufende Erträge und Wertveränderungen und ist von der Ankaufs- beziehungsweise Spitzenrendite zu unterscheiden.
In reifen Märkten liegt das Potenzial im Bestand
In Deutschland, Großbritannien und Frankreich konzentrieren sich die Entwicklungsmöglichkeiten vor allem auf Modernisierung, Repositionierung und die Optimierung bestehender Standorte. Begrenzte Neubauaktivität und teilweise restriktive Flächenausweisungen unterstützen wettbewerbsfähige Bestandsobjekte. Auch in den Niederlanden trifft ein strukturell knappes Angebot auf eine stabile Nachfrage, während Schweden bereits eine besonders hohe Pro-Kopf-Versorgung aufweist. Für Investoren stehen in diesen Märkten deshalb insbesondere Mietentwicklung, Flächenanpassungen und die Umsetzung notwendiger Modernisierungen im Mittelpunkt.
Spanien und Polen bieten zusätzliche Entwicklungsspielräume
Spanien und insbesondere Polen verfügen über größere Potenziale für neue Fachmarktzentren als viele etablierte westeuropäische Märkte. In Polen konzentriert sich die Entwicklung zunehmend auf kleinere Städte und Projekte mit weniger als 10.000 Quadratmetern Bruttomietfläche, um lokale Versorgungslücken zu schließen. Rund 40 bis 50 Prozent der europäischen Fertigstellungspipeline entfallen auf das Land; die Spitzenrenditen liegen dort bei etwa 7,0 bis 7,75 Prozent, gegenüber 6,0 bis 6,5 Prozent in Spanien. Die höheren Renditen und die umfangreiche Bautätigkeit erfordern eine sorgfältige Prüfung der lokalen Nachfrage, der Wettbewerbspipeline und der langfristigen Tragfähigkeit des jeweiligen Standorts.