Klare Rollen im Fondsmanagement
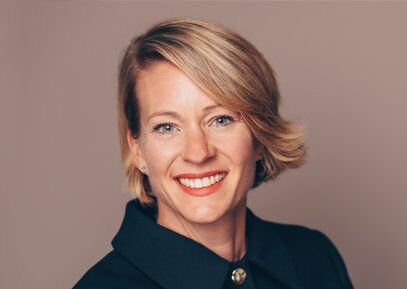
Anna-Lena Budde über die Weiterentwicklung bestehender Portfolios, belastbare Kriterien bei der Managerwahl und eine Zusammenarbeit mit klar geregelten Verantwortlichkeiten.
Frau Budde, wie verändert sich der Umgang mit bestehenden Immobilienportfolios?
Viele Portfolios sind über lange Zeit gewachsen und unter anderen Marktbedingungen entstanden. Im Niedrigzinsumfeld und dem damit verbundenen Aufbau einer Immobilienquote bei institutionellen Investoren sind Portfolios teils sehr schnell gewachsen. Sie weisen damit vielfach ähnliche Strukturen auf, z.B. mit Übergewichten auf offenen Core-Fonds, deren Schwächen nun leider offensichtlich werden.
Mit der Normalisierung des Marktumfelds hat sich unsere Rolle als LP damit ebenfalls verschoben: Wir steuern heute aktiver auf Gesamtportfolioebene, etwa im Risiko-, Duration- und Liquiditätsmanagement, und weniger über operative Detailentscheidungen zu einzelnen Objekten. Entsprechend konsequent bauen wir unser Immobilienportfolio um – mit anderen Zugangswegen und Strukturen, Strategien und Partnern.
Das ändert nichts daran, dass wir regelmäßig prüfen, ob Strategie, Nutzung und Risikoprofil einzelner Investments noch zum Gesamtportfolio passen. Das gilt vor allem bei Mehranlegerfonds, bei denen unterschiedliche Perspektiven zusammengeführt werden müssen und ein Manager gefragt ist, der diesen Prozess gut moderiert.
Der Ausgangspunkt ist heute aber die Portfoliosteuerung, nicht das einzelne Objekt: Welche Rolle soll eine Beteiligung künftig im Gesamtkontext spielen, welche Investitionen sind sinnvoll, wie entwickeln sich Märkte und Einzel-Assets in Bezug auf Vermietung und Standort?
Uns ist wichtig, nicht nur auf die aktuelle Bewertung zu schauen, sondern eine nachvollziehbare Idee für die weitere Entwicklung bis hin zum Exit zu haben. Dann lässt sich verlässlich entscheiden, ob Halten, Weiterentwickeln oder ein Verkauf langfristig die passende Lösung ist.
Worauf achten Sie bei der Auswahl von und in der Zusammenarbeit mit Managern?
Wir schauen uns den vollständigen Lebenszyklus eines Investments an und unsere Anforderungen an diesen Prozess sind spürbar gestiegen. Was früher ein „Nice-to-have“ war, ist heute Standard – nicht zuletzt, weil sich Immobilien inzwischen an anderen Private-Market-Anlageklassen wie Private Equity oder Infrastruktur messen lassen und einer zunehmend internationalen Managerlandschaft gerecht werden müssen. Ein belastbarer, realisierter Track Record, eine professionelle Plattform, fundiertes Research, ein hoher Professionalisierungsgrad, Transparenz und ein Vergütungsmodell mit echtem Performance-Alignment sind Voraussetzungen für den Auswahlprozess.
Ein belastbarer Track Record zeigt sich dabei nicht nur im historischen Capital Raising, Immobilienankäufen und Bewertungen, sondern vor allem darin, wie ein Team das veränderte Marktumfeld und einzelne Immobilien versteht, weiterentwickelt und verkauft. Auch jüngere Häuser können überzeugen, wenn Strategie, Team und Entscheidungswege nachvollziehbar sind. Genauso wichtig ist ein Vergütungsmodell, das zur Aufgabe des Fonds passt und gemeinsame Ziele unterstützt statt kurzfristiger Anreize. Hier scheinen gerade internationale Manager zuletzt deutlich agiler und investorenfreundlicher zu sein.
Reporting und Datenzugang bilden die Grundlage der laufenden Zusammenarbeit: Als Investor brauche ich die relevanten Informationen in verlässlicher und möglichst einheitlicher Form. Je klarer Rollen, Erwartungen und Informationswege von Beginn an vereinbart sind, desto besser funktioniert die Zusammenarbeit. Am Ende geht es nicht darum, einen Manager in jedem Detail zu kontrollieren, sondern ein gemeinsames Verständnis für Verantwortung und Steuerungsmöglichkeiten zu schaffen.
Welche Diskussion wäre dazu auf der INVESTMENTexpo hilfreich?
Ich würde gern sehr praktisch darüber sprechen, wie eine gute Zusammenarbeit in Mehranlegerfonds gelingt, denn die Anforderungen auf Investorenseite haben sich spürbar verändert: Portfolios werden aktiver gesteuert und die Erwartungen an das Fondsmanagement sind deutlich gestiegen.
Wie viel Mitsprache ist hilfreich, an welcher Stelle braucht der Manager ein klares Mandat, und welche Rolle übernimmt die KVG? Darauf gibt es nicht die eine Antwort. Viel hängt von Strategie, Anlegerkreis und Komplexität des Investments ab. Spannend fände ich deshalb einen Workshop mit einer konstruktiven Checkliste: Welche Fragen gehören in die Due Diligence, wie werden Rollen und Entscheidungsrechte festgelegt, welche Daten sollten im Reporting enthalten sein und wie lässt sich die Vergütung sinnvoll an der Aufgabe des Fonds ausrichten? Auch Rechts- und Unterstrukturen ließen sich dabei verständlich einordnen. Statt einzelne Modelle zu bewerten, sollte es darum gehen, Entscheidungsprozesse transparenter zu machen und aus unterschiedlichen Erfahrungen zu lernen. Davon können Investoren, Manager und KVG gleichermaßen profitieren.
Frau Budde ist Beiratsmitglied der INVESTMENTexpo und unterstützt diese bei der inhaltlichen Gestaltung.
INVESTMENTexpo - DER KONGRESS FÜR IMMOBILIEN UND INFRASTRUKTUR-INVESTMENTS findet vom 2.-3. Juni 2027 im Zoo Palast Berlin statt. Anmeldung und nähere Infos unter https://www.investmentexpo.de
Die Nutzungsrechte wurden The Property Post zur Verfügung gestellt von The Property Post
Erstveröffentlichung: The Property Post, Oktober 2026